
买ETF,今后还得研究基金经理了。
2026年10月19日,境内首批18只主动ETF获批,拟在沪深交易所各上市9只。从7月上报到获批,约三个月里,部分产品的名称、策略表述和基金经理配置进一步调整。
对普通基民来说,值得关注的是,这些变化会怎样影响自己买到的基金。
12只改名,风格标签更清楚
先弄清一个区别,被动ETF主要照着指数买股票,主动ETF则由基金经理按基金约定自己挑股票、调整组合,争取获得更好的收益,但也可能跑输指数。
对比2026年7月17日申报名单与10月19日获批名单,18只产品中有12只调整了名称。
易方达“品质未来”变成“品质均衡”,永赢“景气精选”变成“景气均衡”;摩根“核心成长”改为“大盘成长”,平安“行业优选”改为“红利景气”。富国、天弘则在名称中明确加入“量化选股”。
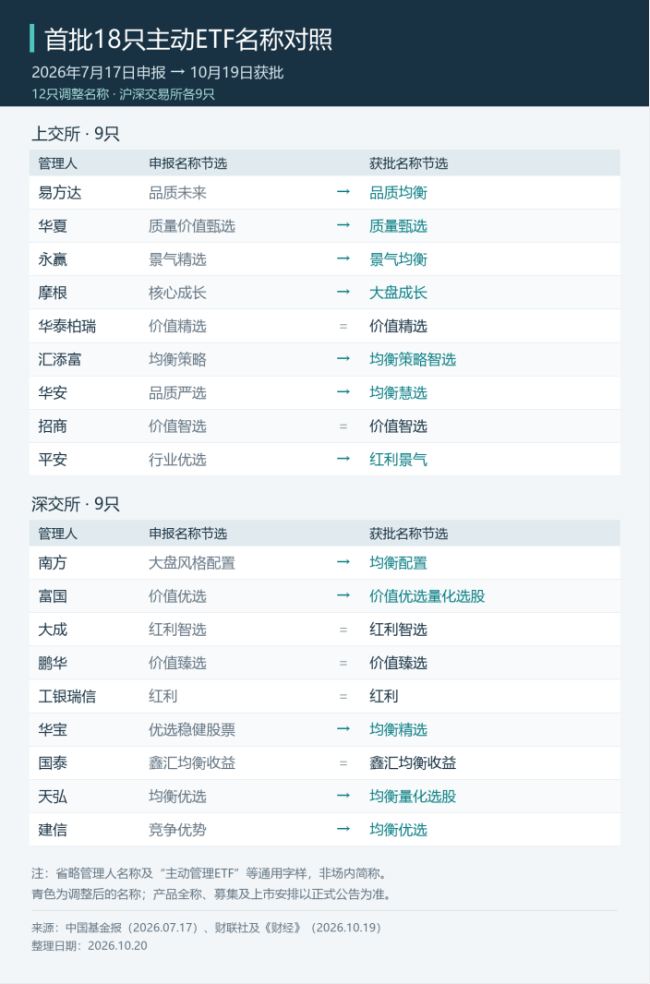
这些变化让投资者更容易识别产品定位,即主要偏什么风格,采用什么选股方法。名字提供了线索,具体怎么投,仍要看基金合同和招募说明书。
综合来看,首批产品中均衡类9只、价值类4只、红利类3只、质量类和大盘成长类各1只。整体倾向于容量较大、持仓分散、换手相对较低的策略。
这与ETF的运作要求有关,组合既要适应日常申赎,也要考虑股票流动性。
不过,“均衡”不等于低风险,“红利”也不代表不会亏钱,股票价格下跌仍会影响净值。
经理配置细化,选股与运作各有分工
与产品定位一起完善的,还有基金经理人选和管理安排。
在基本面主动选股方面,各家更注重基金经理的投资经验与产品策略相匹配,覆盖价值、均衡、成长等不同风格,主要通过研究公司经营、判断估值和调整行业配置寻找投资机会。
量化团队同样参与其中。
据万联证券研报,13只产品采用基本面主动选股,5只采用量化策略,其中富国、天弘为纯量化,大成、招商、汇添富为量化与基本面融合。
这里有个容易混淆的地方。
均衡、价值、红利说的是风格,基本面选股、量化说的是方法。量化基金也可以做价值或均衡投资。
多家公司还采用双基金经理模式,比如结合主动投资与ETF运作方面的经验,兼顾投资管理和产品日常运作。
这种搭配回应了新品种的实际需求,能否配合好,还要看后续运作。
看得更清楚,也要选得更仔细
主动ETF的另一项变化,是主动管理接受更频繁的信息披露。
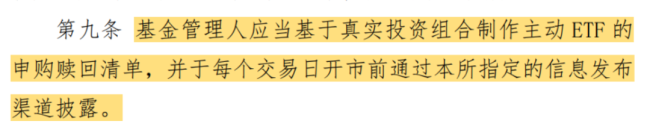
根据沪深交易所2026年6月17日发布的业务指引,管理人须基于真实投资组合制作并每日披露申购赎回清单,也就是PCF。投资者因此能更及时地了解组合,而不必主要依赖季度报告。
(来源:深圳证券交易所)
但每日披露不等于盘中实时直播调仓,也不能保证杜绝风格漂移。透明度提高,方便持有人持续检查经理是否遵守策略。同时,持仓暴露也可能带来策略被复制、调仓方向被识别等问题。
对基民来说,挑选时仍要看三件事。
产品风格是否适合自己,基金经理过往能力能否适用于新产品,以及综合费用和上市后的交易情况。
经理旧产品的业绩,不能直接当作新ETF的收益预期;场内买卖也要留意成交价格相对净值的折溢价。
风云君更关心的是,名称写清楚之后,管理人能否长期按约定投资,并在扣除费用后交出经得起比较的成绩。
获批只是起点,产品能否交出经得起比较的成绩,还需要时间检验。对普通基民来说,多了一种选择,也要看清策略、费用和风险,再判断是否适合自己。
(责任编辑:zx0600)
