
2026年,除了无糖茶之外,连增速一直领先的功能饮料也没“顶住”。
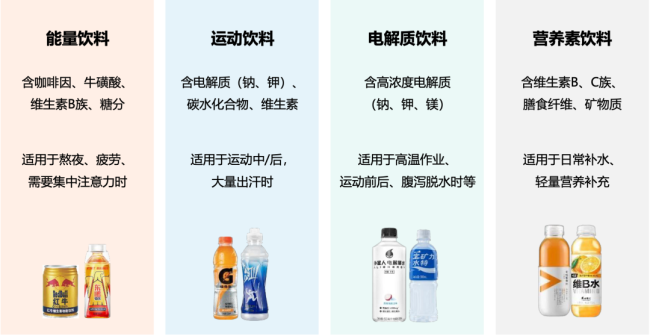
提起功能饮料,大多数国内消费者就会想到红牛、东鹏特饮……但根据GB/T10789-2015《饮料通则》将特殊用途饮料(即功能饮料)的分类,功能饮料包括运动饮料(比如脉动、尖叫、佳得乐等)、营养素饮料(比如维生素水等)、能量饮料(比如红牛、东鹏特饮等)、电解质饮料(比如外星人、补水啦等)和其他特殊用途饮料几类。
图源:益普索
即便细分品类众多,但在国内的整个功能饮料市场,能量饮料“一家独大”,独占超65%的市场份额。而在剩余市场份额中,运动饮料凭借近两年的快速增长,市场份额占比超过30%……
而随着加码功能饮料赛道的品牌和产品越来越多,让人不禁想问:“功能饮料的下一个增长点在哪里?”
功能饮料也“顶不住”了?
今年的饮品旺季,可谓是“哀嚎一片”。——当然,这一点更多的体现在中小品牌身上。
即便是在饮品旺季唯一保持增长的无糖即饮茶赛道,斩获红利的依旧是农夫山泉、三得利、果子熟了等一些头部企业和品牌。
另据线下零售检测机构马上赢的数据显示,今年第三季度,饮料top15集团中,仅有农夫山泉、可口可乐、东鹏饮料、景田四家企业的市场份额呈现增长态势,但top15集团的合计份额却增长了0.78个百分点至71.6%。——这些增长的企业,抢夺了更多中小品牌的市场份额。
而不止第三季度,今年前三个季度饮品行业的表现整体承压。马上赢数据显示,2026年Q1至Q3,饮料的销售额增速分别为-3.77%、-11.78%和-12.19%。
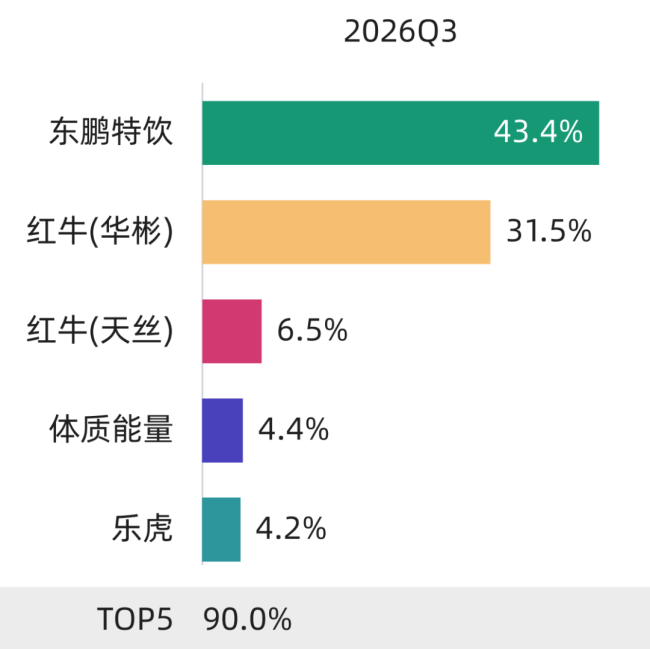
其中,作为饮品传统旺季的Q2和Q3,能量饮料的销售额同比增速分别为-8.4%和-12.67%,运动饮料的销售额同比增速分别为-8.84%和10.9%。
在这两个季度中,能量饮料的新品数量合计为27款,同比减少19款;运动饮料的新品数量为107款,同比减少44款。
图源:马上赢
市场动销预冷,企业的“推新”意愿自然就下降了。以刚结束的秋季糖酒会为例,整个展会上(包括酒店展和主会展)没有任何一家品牌参展商主推能量饮料,连激进的运动饮料也只有“三诺”这类少数品牌在参展。
不过,从终端的表现来看,并非功能饮料卖不动了,而是在市场“酣战”中,越来越多的品牌选择通过“让利”来保持市场份额,而这也是上述销售额同比下滑的主要因素。
举个最直接的例子,现在的饮料产品,基本都有“一元乐享”“再来一瓶”“第二瓶半价”这类有奖促销活动,归根结底,就是变相降价。
再叠加上消费者健康化需求提升和现制茶饮等新业态的冲击,对大多数饮料产品戴上“有色眼镜”的消费者自然会降低对功能饮料的需求,而这也是无糖饮品能够“逆势增长”主要因素。
所以,对于未来的功能饮料市场,还需要更多新的刺激点来驱动增长。
亟待下一个“电解质饮料”
增长的本质无非就是“卖得多、卖得贵”,实现的路径无非就是“扩区域、扩品类和提价”。
但在“质价比”当道的当下,提价的可能性无限趋近于零,连此前宣布部分产品涨价的东鹏饮料、娃哈哈、华润怡宝、元气森林等品牌,也只敢涨供货价,而不敢动零售价。因为各大品牌都很清楚,谁动了零售价,就几乎等于将市场份额让给友商——在这一点上,康师傅已经给大家做过“前车之鉴”。
那么功能饮料有提价的空间吗?没有。在高价格带,有华彬红牛和天丝红牛主导;在中价格带,有东鹏特饮把持;而在低价格带,各种中小品牌早已卷成一片……
尽管PET包材、牛磺酸价格大幅增长,但大家都选择了“按兵不动”。在大品牌们在短期内,都有足够的毛利率和规模来自我消化成本上涨带来的负面影响。但持续时间如果太长,也就只能考验“谁能挺得住”了。有数据显示,牛磺酸的价格已经从今年1月的16.00元/公斤涨到了8月份的25.19元/公斤。
所以,功能饮料在未来很长一段时间内的增长点,只剩“扩品类”这一条路可以走了。
比如电解质饮料就是个成功的例子。
在国家号召、消费需求的“同频共振”下,电解质饮料成为了当之无愧的“黑马”。以东鹏饮料为例,旗下的“补水啦”2023年1月上市,当年就联合“东鹏大咖”斩获了约5.75亿元的营收。2024年,东鹏补水啦实现营收约14.95亿元,同比增长280.37%;2025年,营收进一步增长至32.74亿元,同比增长118.99%;今年上半年实现营收约16.72亿元,同比增长11.98%……
随着入局者越来越多,东鹏饮料董事长林木勤早在2025年业绩说明会上就曾语言:“电解质饮料今年(2026年)将迎‘大战’。”结果事实也确实如此,截至今年上半年,包括农夫山泉在内的至少30个品牌推出了上百个电解质饮料SKU。
运动饮料虽然成为了整个功能饮料板块增速最快的细分品类,但不可否认,电解质饮料的“出圈”,也是在“天时地利人和”的大背景下促成的。对于整个功能饮料赛道而言,亟待下一个“电解质”饮料来继续“补能”。
“扩品类”这条路不好走
饮料行业最大的增长来自于不同消费群体的场景化需求,功能饮料也不例外。比如当初东鹏饮料就是通过“场景化营销”和“人群画像”等举措,抓住了包括司乘人员在内的重点消费人群,最终才成为“斗牛士”。
但目前来看,“提神、抗疲劳”被能量饮料锁死,“补水、补能”被电解质饮料切分,而这些核心消费诉求,尽管场景比较宽泛,但依旧“切走”了功能饮料的绝大部分市场份额。
虽然对于消费者而言,运动健身、工作学习、睡前舒养等不同场景下,都需要不同的功能饮料来提供解决方案,进而催生出更多的功能饮料需求,但在市场端都很难见到成效。比如在众多功能饮品当中,补充膳食纤维、益生菌等赛道,就一直都没能出现像东鹏特饮、补水啦这类大单品。
并且,“扩品类”这条路并不好走。
比如针对睡眠场景,此前就有饮料因含有茶氨酸而被冠上“安眠神水”的称号,但事实上,早在2011年,欧盟食品安全局就对茶氨酸进行了综合评估,结论是:目前关于茶氨酸与改善认知功能、缓解心理压力、维持正常睡眠和减轻月经不适4个方面都没有发现因果关系。
而像针对女性消费群体,东鹏饮料也推出过“她能”,在成分上专门采用了转为女性改良的产品方案,但女性消费者选择并不多。不难理解,虽然女性消费者的健康意识更强,对饮料也更谨慎,但事实上很多女性不会专门去分析某款产品背后的“补能”逻辑。
另外,市场上其实也不乏一些补充益生菌、添加胶原蛋白/肽的功能饮料产品,但从消费者的角度来看,能不能达到效果另说,单就产品溢价就已经劝退了绝大多数消费者了。
最为关键的是,越是消费细分、功能细分的产品,对于终端的“挑剔”程度就越高。很显然,一个需要补充益生菌的消费者,到夫妻小店去选一瓶功能饮料的可能性几乎为零。
图源:微博(截图)
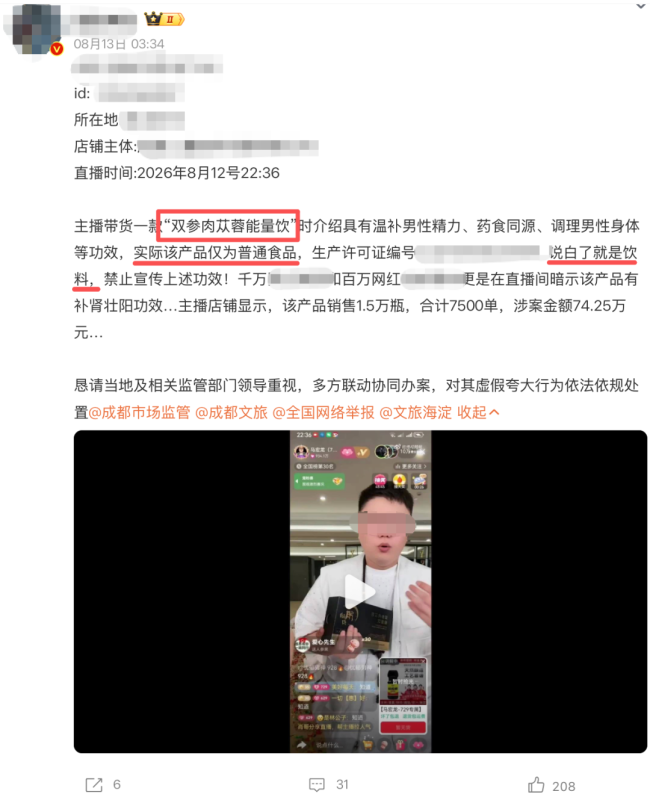
而在“药食同源”的大趋势下,越来越多元素能够加入到功能饮料阵营中来,比如各种参类,黄芪、枸杞、黄精、肉苁蓉、姜黄……但这类药食同源的原材料目前尚未找到足够优秀的风味解决方案,比如添加了人参或者西洋参成分的饮品,一打开盖子就让不少人“捂鼻子”。——一款好的饮料,如果连“好喝”都做不到,那其他的都是徒劳。
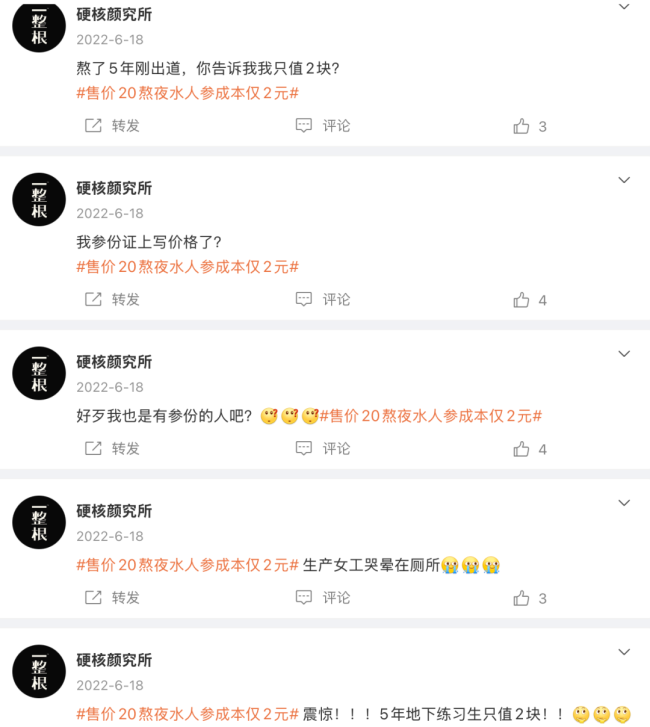
犹记得,早在2022年,“售价20熬夜水人参成本仅2元”的话题一度登上社交媒体热搜,还引发了“一整根”出品企业硬核颜究所连发多条微博“自嘲”。只不过,这个微博最终还是停更在了2023年10月。
图源:微博(截图)
当然,一个新品类,在研发、营销、渠道等方面的投入都是巨大的,并且还不一定能够成功。在市场需求并不明朗的前提下,更多的企业在选择层面必然会更加“保守”一些。
所以,功能饮料的下一个增长点,还有待时间和市场来给予我们新的“答案”。
(责任编辑:zx0600)
